
क्या डिजिटल रुपया बदल देगा भारत में भुगतान का पूरा तरीका?
आज UPI को लेकर चार्ज की चर्चा तेज है, लेकिन इसके बीच एक ऐसी तकनीक पर ध्यान देना जरूरी है जिस पर भारत कई वर्षों से काम कर रहा है डिजिटल रुपया। अगर यह बड़े पैमाने पर इस्तेमाल में आता है, तो डिजिटल भुगतान की मौजूदा व्यवस्था में बड़ा बदलाव देखने को मिल सकता है। […]
आज UPI को लेकर चार्ज की चर्चा तेज है, लेकिन इसके बीच एक ऐसी तकनीक पर ध्यान देना जरूरी है जिस पर भारत कई वर्षों से काम कर रहा है डिजिटल रुपया। अगर यह बड़े पैमाने पर इस्तेमाल में आता है, तो डिजिटल भुगतान की मौजूदा व्यवस्था में बड़ा बदलाव देखने को मिल सकता है।
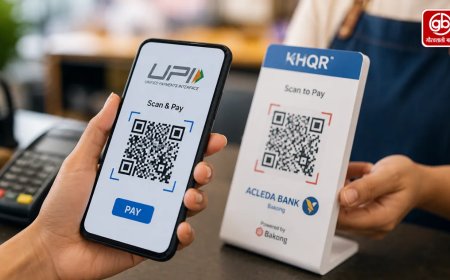
डिजिटल रुपया मूल रूप से भारतीय मुद्रा का डिजिटल रूप है, जिसे भारतीय रिजर्व बैंक जारी करता है। पहली नजर में यह UPI जैसा ही लग सकता है, क्योंकि दोनों से मोबाइल के जरिए भुगतान किया जा सकता है। लेकिन दोनों की बुनियादी संरचना अलग है। UPI में बैंक खातों के बीच रकम का इलेक्ट्रॉनिक ट्रांसफर होता है, जबकि डिजिटल रुपये की कल्पना ऐसे डिजिटल टोकन या नकदी जैसी रकम के रूप में की गई है जिसे डिजिटल वॉलेट में रखा जा सके।
इसे आसान उदाहरण से समझिए। आपके पास 500 रुपये का नोट है तो वह आपके बैंक खाते में दर्ज रकम नहीं है। वह सीधे आपके पास मौजूद नकदी है। आप उसे किसी व्यक्ति को देते हैं और वह उसके पास पहुंच जाता है। डिजिटल रुपये का उद्देश्य इसी तरह की नकदी को डिजिटल रूप देना है।यही वजह है कि डिजिटल रुपया और UPI को एक ही चीज समझना सही नहीं होगा। UPI में भुगतान के दौरान बैंकिंग सिस्टम और भुगतान नेटवर्क की भूमिका होती है। भुगतानकर्ता के बैंक खाते से रकम निकलती है और प्राप्तकर्ता के बैंक खाते में पहुंचती है। इसके पीछे कई तकनीकी प्रक्रियाएं चलती हैं, जिन्हें आम आदमी कुछ सेकंड में पूरा होते हुए देखता है।
डिजिटल रुपये में व्यवस्था अलग हो सकती है। डिजिटल मुद्रा को वॉलेट में रखा जा सकता है और उसका इस्तेमाल भुगतान के लिए किया जा सकता है। भविष्य में ऑफलाइन भुगतान की कुछ तकनीकों का इस्तेमाल करके इंटरनेट कनेक्शन के बिना भी लेन-देन की सुविधा उपलब्ध कराने की कोशिश की जा रही है। इसके लिए NFC या दूसरे नजदीकी संचार माध्यम उपयोगी हो सकते हैं।इसका मतलब यह नहीं है कि डिजिटल रुपया आते ही बैंक या UPI खत्म हो जाएंगे। बैंकिंग और UPI की अपनी उपयोगिता बनी रहेगी। डिजिटल रुपया नकदी के एक डिजिटल विकल्प के तौर पर काम कर सकता है।
इस व्यवस्था का एक महत्वपूर्ण पहलू यह है कि डिजिटल मुद्रा को प्रोग्रामेबल बनाया जा सकता है। उदाहरण के लिए, सरकार किसी विशेष उद्देश्य के लिए डिजिटल रुपये जारी करे तो तकनीकी व्यवस्था ऐसी बनाई जा सकती है कि उस रकम का इस्तेमाल निर्धारित उद्देश्य के लिए ही किया जाए। सब्सिडी के मामले में यह क्षमता विशेष रूप से महत्वपूर्ण हो सकती है। हालांकि इसका वास्तविक स्वरूप, सीमाएं और इस्तेमाल के नियम नियामकीय फैसलों पर निर्भर करेंगे।
डिजिटल रुपये की एक और खासियत यह हो सकती है कि डिजिटल टोकन की पहचान और लेन-देन का रिकॉर्ड पारंपरिक नकदी से अलग तरीके से संभाला जा सके। कागजी नोट किसी व्यक्ति के पास जाने के बाद उसकी पूरी यात्रा का रिकॉर्ड सामान्य रूप से नहीं बनता। डिजिटल मुद्रा में लेन-देन से जुड़े डेटा की निगरानी और गोपनीयता को लेकर अलग तकनीकी और नीतिगत सवाल पैदा होते हैं।
यहीं सबसे बड़ी चुनौती भी है। डिजिटल रुपये को सुरक्षित बनाने के साथ-साथ उपयोगकर्ता की निजता बनाए रखना जरूरी होगा। अगर हर डिजिटल लेन-देन का विस्तृत रिकॉर्ड उपलब्ध हो, तो डेटा सुरक्षा और प्राइवेसी बेहद महत्वपूर्ण मुद्दे बन जाएंगे। इसी तरह फोन खोने, डिवाइस बदलने, ऑफलाइन लेन-देन की सीमा और डिजिटल वॉलेट की सुरक्षा जैसे सवालों का व्यावहारिक समाधान भी जरूरी है।
भारत में डिजिटल रुपया अभी प्रयोग और विस्तार के चरण से गुजर रहा है। इसका इस्तेमाल अलग-अलग परिस्थितियों में परखा जा रहा है ताकि तकनीक, सुरक्षा, उपयोगिता और बड़े स्तर पर संचालन से जुड़े सवालों को समझा जा सके। इसलिए डिजिटल रुपया सिर्फ “UPI का नया संस्करण” नहीं है। इसे डिजिटल नकदी की अवधारणा के रूप में समझना ज्यादा सही होगा। UPI बैंक खातों के बीच भुगतान का माध्यम है, जबकि डिजिटल रुपया खुद डिजिटल मुद्रा के रूप में इस्तेमाल होने की दिशा में बनाया जा रहा है।
अगर भविष्य में डिजिटल रुपया बड़े पैमाने पर अपनाया जाता है, तो इसका असर सिर्फ दुकानों पर भुगतान करने तक सीमित नहीं रहेगा। सरकारी भुगतान, सब्सिडी, ऑफलाइन लेन-देन और डिजिटल वित्तीय सेवाओं के कई हिस्सों में इसके इस्तेमाल की संभावनाएं बन सकती हैं।
हालांकि इसे लेकर अभी कई सवालों के अंतिम जवाब सामने आना बाकी हैं। डिजिटल रुपये की सफलता इस बात पर निर्भर करेगी कि इसे कितना आसान, सुरक्षित, भरोसेमंद और व्यापक बनाया जाता है। इसलिए फिलहाल इसे आने वाली संभावनाओं वाली तकनीक के रूप में देखना ज्यादा उचित है, न कि ऐसी व्यवस्था के रूप में जो तुरंत UPI या नकदी की जगह लेने वाली है।
What's Your Reaction?


-
 Preeti SinhaAise hi aur achhe articles laaiye.
-
Vasudha IyerKya isse kuch positive hoga?
-
Kalpana SinghMazedar aur impactful article hai.
-
Ruchi TanejaYeh ek important turning point lagta hai.
-
Kirti NarayanKya yeh abhi trending mein hai?